01 · 30 000 ₸ бастап
Бухгалтерлік қызмет көрсету
Түбіртектер, бөлшек қоймасы, импорт, вендорлар, Kaspi, жалақы және есептілік
Техника жөндеу сервисі бір мезгілде үш нәрсе сатады — шебердің жұмысын, орнатылған бөлшекті және витринадағы аксессуарларды, ал есепте оларды араластыруға болмайды: қойма, шебердің пайызы және вендорға арналған құжаттар осыған байланысты. Біз телефон, ноутбук және тұрмыстық техника жөндеу шеберханаларының бухгалтериясын жүргіземіз — ЖК мен ЖШС, бүкіл Қазақстан бойынша онлайн.
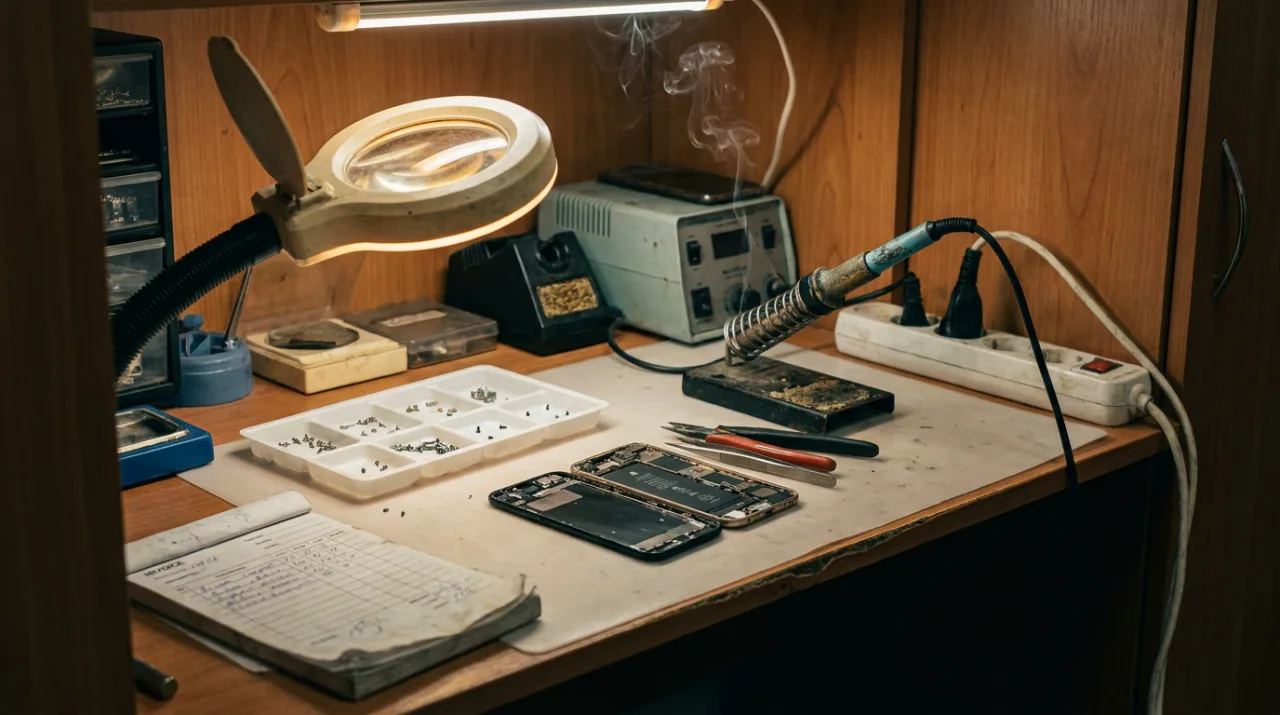
Әдеттегі шеберхана бір шебер мен сауда орталығындағы бір стойкадан басталады: экран мен аккумулятор ауыстыру, ноутбук тазалау, витринада қорғаныш әйнектер мен зарядтағыштар. Ол, әдетте, оңайлатылған декларациядағы ЖК ретінде тіркеледі, ал клиенттер қолма-қол, картамен және Kaspi QR арқылы төлейді. Екі-үш нүктеге өскенде дәптер жеткіліксіз болады.
Одан кейін кәдімгі дүкенде жоқ міндеттер пайда болады: Қытайдан бөлшекті кеден арқылы немесе ЕАЭО елдерінен 328.00 нысанымен әкелу, оңайлатылған декларацияда да төленетін импорт ҚҚС-ы, өндірушілермен шарт бойынша кепілдік жөндеу, пайдаланылған құрылғыларды сатып алу. Бұлар бойынша құжат болмаса, салық органы шотқа түскен түсімді ғана көреді.
Біз жөндеу сервистеріне бухгалтерлік қызмет көрсетуді қашықтан жүргіземіз: құжаттар — WhatsApp немесе бұлт арқылы, есеп — иесінің қолжетімділігі бар 1С-те. Жұмысты, бөлшекті және аксессуарды бөлеміз, кассаны Kaspi және банкпен салыстырамыз, шеберлердің пайызын есептейміз және есептілікті тапсырамыз. Шеберхана жанында электроника дүкені болса, бөлшек саудаға арналған бетті қараңыз.
Түбіртектер, бөлшек қоймасы, импорт, вендорлар, Kaspi, жалақы және есептілік
910.00, 200.00, 328.00 және ЖБР нысандары кірісті салыстырумен
Актілер бойынша шеберлер пайызы, шарттар, жалақыдан салықтар және 200.00
Өткен кезеңдердегі кірісті, импортты, қойманы және жалақыны қалпына келтіреміз
Бөлшек импорты ҚҚС-ы, бейрезидент үшін ҚҚС және ЖБР-дағы ҚҚС есебі
Шеберханаға ЖК: ЭҚЖЖ, режим, ҚКМ, Kaspi, жалға алу және шеберлер
Шеберханалардың көбі оңайлатылған декларациядағы ЖК ретінде жұмыс істейді: мөлшерлеме — кірістің 4%-ы, лимит — күнтізбелік жылға 600 000 ӘЕК (2026 жылы 2 595 000 000 ₸), қызметкерлер санына шектеу алынып тасталды. Мәслихаттар мөлшерлемені 2–6% аралығында өзгертеді — мекенжай бойынша тексереміз. Салық бүкіл түсімнен, оның ішінде орнатылған бөлшектер мен сатылған аксессуарлар құнынан алынады: бөлшек сатып алу кірісті азайтпайды. Есесіне оңайлатылған декларацияда сатудан ҚҚС айналымға қарамастан туындамайды — тек импорт пен бейрезидент үшін ҚҚС қалады.
Вендорлар мен корпоративтік тапсырыс берушілердің үлесі өскенде режимді қайта қараған жөн. 2026 жылдан бастап ЖБР-дағы сатып алушы оңайлатылған декларация төлеушісінен сатып алынған шығыстарды КТС бойынша шегерімге жатқыза алмайды, және вендор ЖБР-дағы мердігерді таңдауы мүмкін. Сонда сервис ЖК үшін ЖБР-ға көшеді — жылына 230 000 ӘЕК-ке дейінгі кірістен 10% және асқан сомадан 15% ЖТС, бөлшек пен жалақы шығыстары шегеріледі — немесе 20% КТС-пен ЖШС ашады. ЖБР-да күнтізбелік жылдағы айналым 10 000 ӘЕК-тен асқанда (2026 жылы 43 250 000 ₸) 16% мөлшерлемемен ҚҚС бойынша есепке тұру керек, ал бірнеше нүктелі желі бұл шекке тез жетеді.
| Нысан | Кезең | Мерзім | Кім тапсырады |
|---|---|---|---|
| 910.00 | жартыжылдық | 15 тамызға және 15 ақпанға дейін; 2026 жылдың II жартыжылдығы үшін — 2027 жылғы 15 ақпанға дейін | оңайлатылған декларациядағы ЖК және ЖШС |
| 200.00 | тоқсан | тоқсаннан кейінгі екінші айдың 15-іне дейін; 2026 жылдың III тоқсаны үшін — 16 қарашаға дейін | оңайлатылған декларациядағы ЖК — еңбек шарты немесе АҚСШ бойынша шеберлер болғанда; ЖБР-дағы ЖК мен ЖШС — әрдайым |
| 328.00 | әкелудің есепті кезеңі | есепті кезеңнен кейінгі айдың 20-сынан кешіктірмей | ЕАЭО елдерінен бөлшек пен аксессуар әкелетін сервистер, кез келген режимде |
| 220.00 | жыл | келесі жылғы 31 наурызға дейін | ЖБР-дағы ЖК |
| 100.00 | жыл | келесі жылғы 31 наурызға дейін | ЖБР-дағы ЖШС |
| 300.00 | тоқсан | тоқсаннан кейінгі екінші айдың 15-іне дейін, төлеу — 25-іне дейін | ҚҚС бойынша есепке тұрған ЖБР-дағы сервистер |
Деректер мына күнге өзекті
Әр құрылғының есептегі жолы — төрт қадам, және әр қадамда құжат қалады:
Шебердің пайызы да осы жолдардан есептеледі: әдетте ол бөлшек бағасынан емес, жұмыс құнынан алынады, және мұны еңбекақы туралы ережеде тікелей бекіткен дұрыс. Логикасы автосервистегі тапсырыс-нарядқа ұқсас, тек чектері ұсақ. Алынбаған техниканың тағдырын түбіртек талаптары мен азаматтық заңнама анықтайды; берілгенге дейін ол сервистің мүлкі емес.
Авторландырылған сервис өндірушіден немесе дистрибьютордан кепілдік жұмыстары үшін төлем, кейде ауыстыруға арналған бөлшектер алады. Бұл табыс декларацияға клиенттердің төлемдерімен қатар кіреді, сондықтан әр түсімді акт пен кепілдік жағдайларының тізіліміне байланыстырамыз.
Импортта бизнес үшін әкелуді жеке сәлемдемелерден бөлу маңызды. Жеке картамен төленіп, иесінің атына келген бөлшекті сервистің тауары ретінде растау қиын. ЕАЭО-дан әкелу кезіндегі ҚҚС тәртібі ЕАЭО-дан импорт кезіндегі ҚҚС туралы жауапта талданған.
Пайдаланылған техниканы сатып алуды сатушы деректері көрсетілген сатып алу-сату шартымен, ал сатуды ҚКМ арқылы рәсімдейміз; трейд-ин, әдетте, екі операция: клиенттен сатып алу және оған жаңасын есепке алумен сату. Оңайлатылған декларацияда кіріске үстеме баға емес, сатудың бүкіл сомасы кіреді.
Соңғы айдағы банк үзіндісін, Kaspi есебін және бірнеше түбіртекті жіберіңіз — жұмыс көлемін бағалап, құнын айтамыз.