01 · 30 000 ₸ бастап
Бухгалтерлік қызмет көрсету
Толық есеп: түбіртектер мен ҚКМ, Kaspi, қонақүйлерге актілер, химия, жабдық, жалақы
Химтазалау бухгалтері үш ағынды байланыстырады: қабылданған заттарға берілген түбіртектер, жеке клиенттерден түсетін ҚКМ чектері мен Kaspi төлемдері, қонақүйлермен, мейрамханалармен және клиникалармен жасалған шарттар бойынша ай сайынғы актілер мен ЭШФ. Біз химиялық тазалау, кір жуу орындары мен киім және аяқ киім жөндеу шеберханаларының есебін аутсорсингке аламыз — көбіне оңайлатылған декларациядағы ЖК, сондай-ақ ЖШС, бүкіл Қазақстан бойынша онлайн.
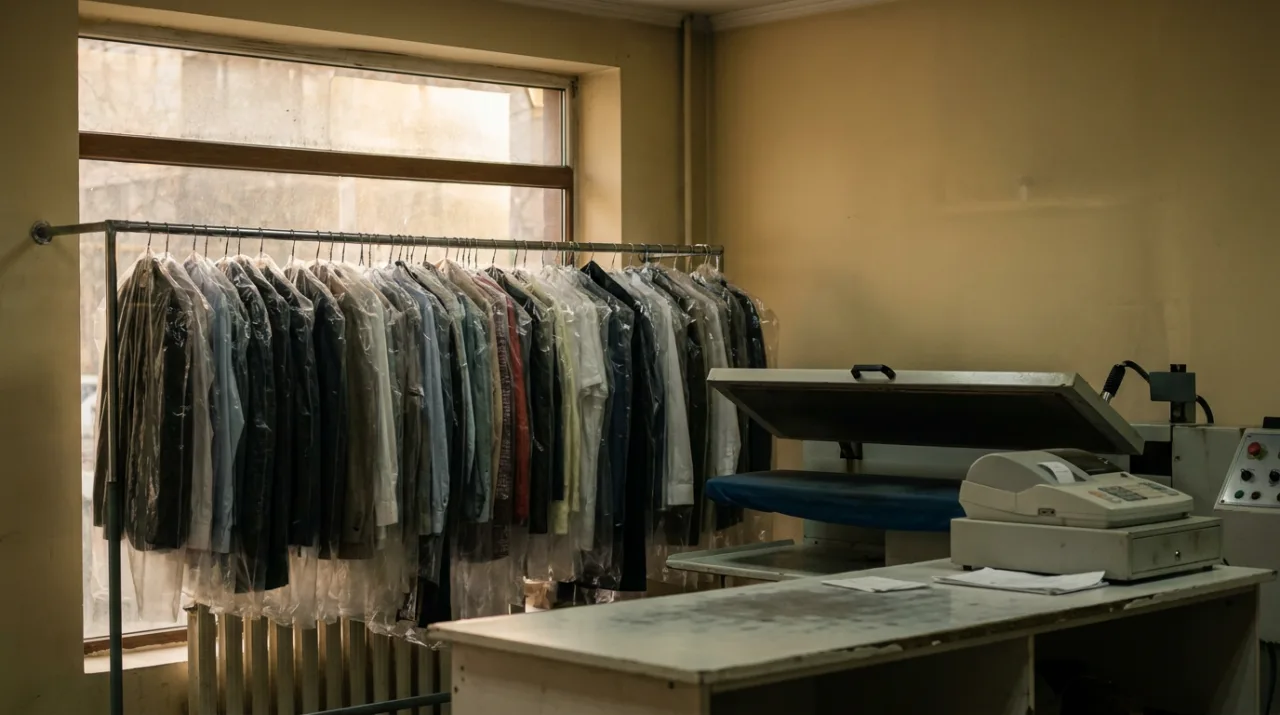
Химтазалау тауар емес, біреудің затымен жасалатын жұмысты сатады. Сондықтан мұндағы басты бастапқы құжат — тапсырыс-түбіртек: онда зат, оның жай-күйі мен ақаулары, мерзімі мен бағасы жазылады. Жеке клиенттің ақшасы онлайн-ҚКМ арқылы өтеді — қабылдау кезінде алдын ала төлеммен немесе беру кезінде толық сомамен, ал зат берілгенге дейін клиенттің меншігінде қалады және химтазалаудың мүлкіне кірмейді.
Көптеген кір жуу орындарында түсімнің едәуір бөлігі корпоративтік: қонақүйлердің төсек жаймалары мен сүлгілері, мейрамханалардың дастархан жапқыштары мен униформасы, клиникалардың медициналық тоқымасы. Мұндай тапсырыстар шартпен, ай сайынғы актімен және, әдетте, ЭШФ-пен жабылады, ал 2026 жылдан бастап ЖБР-дағы тапсырыс берушінің бұл шығыстарды ескере алуы орындаушының режиміне байланысты. Шығыстар да өзгеше: нормамен жұмсалатын еріткіштер мен жуғыш заттар, су мен электр энергиясы, машиналар мен престерді жөндеу.
Біз химтазалау орындарына бухгалтерлік қызметті онлайн көрсетеміз: түбіртектер, Z-есептер мен актілер WhatsApp немесе бұлт арқылы келеді, есеп иесінің базаға қолжетімділігі бар 1С-те жүргізіледі. Әр қабылдау пунктінің түсімін ФДО және Kaspi деректерімен салыстырамыз, химияны бекітілген нормалар бойынша есептен шығарамыз, салықтарды нақты режим бойынша есептейміз.
Толық есеп: түбіртектер мен ҚКМ, Kaspi, қонақүйлерге актілер, химия, жабдық, жалақы
Түсімді ФДО, Kaspi және шарттар бойынша ЭШФ-пен салыстырып, декларацияларды мерзімінде тапсыру
Пункттер мен цех ауысымдары, түсімнен пайыз, 2026 жылғы жарналар, кадр құжаттары
Бухгалтер кеткеннен, өткізіп алулар мен ФДО-мен алшақтықтан кейін есепті ретке келтіру
2026 жылғы шек, қонақүйлер мен клиникаларға ЭШФ, есепке жатқызу, 300.00 декларациясы
1 күнде ЖК: ЭҚЖЖ, оңайлатылған декларация, ҚКМ және Kaspi, алғашқы қызметкерлер
Бір цехы мен бірнеше қабылдау пункті бар, негізінен жеке клиенттермен жұмыс істейтін химтазалау көбіне оңайлатылған декларациядағы ЖК ретінде ашылады: табыстың 4%-ы, лимит — күнтізбелік жылға 600 000 ӘЕК (2026 жылы 2 595 000 000 ₸), қызметкерлер саны бойынша шектеу алынып тасталды. Мәслихаттар мөлшерлемені 2–6% аралығында өзгертеді, сондықтан оны тіркеу мекенжайы бойынша тексереміз. Бұл режимде айналымға қарамастан әлеуметтік салық пен ҚҚС жоқ, ал жыл басынан бергі табыс 24 000 ӘЕК-тен асқанда салық салынатын табыс қызметкерлердің еңбекақысы шығыстарына азаяды.
Негізгі түсім ЖБР-дағы қонақүйлерге, мейрамханаларға және клиникаларға арналған жуудан түссе, оңайлатылған декларация сатылымға кедергі келтіре бастайды: мұндай тапсырыс беруші 2026 жылдан бастап оңайлатылған декларация төлеушісінің қызметтеріне жұмсалған шығыстарды КТС бойынша шегерімге жатқызбайды. Сонда ЖБР-ды есептейміз: ЖК үшін — жылына 230 000 ӘЕК-ке дейінгі табыстан 10% ЖТС және асқан бөлігінен 15%, ЖШС үшін — 20% КТС. ЖБР-да жылдық айналым 10 000 ӘЕК-тен асқанда (2026 жылы 43 250 000 ₸) ҚҚС бойынша есепке тұру керек, мөлшерлеме — 16%; ҚҚС төлеуші тапсырыс беруші есепке жатқызу алады, ал кір жуу орны — химия, коммуналдық қызметтер және жабдық бойынша шегерімдер.
| Нысан | Кезең | Мерзім | Кім тапсырады |
|---|---|---|---|
| 910.00 | жартыжылдық | 15 тамызға және 15 ақпанға дейін; 2026 жылдың II жартыжылдығы үшін — 2027 жылғы 15 ақпанға дейін | оңайлатылған декларациядағы ЖК және ЖШС |
| 200.00 | тоқсан | тоқсаннан кейінгі екінші айдың 15-іне дейін; 2026 жылдың III тоқсаны үшін — 16 қарашаға дейін | барлық ЖШС; оңайлатылған декларациядағы ЖК — қызметкерлер немесе АҚСШ болғанда; ЖБР-дағы ЖК — әр тоқсан сайын |
| 220.00 | жыл | келесі жылғы 31 наурызға дейін | ЖБР-дағы ЖК |
| 100.00 | жыл | келесі жылғы 31 наурызға дейін | ЖБР-дағы ЖШС |
| 300.00 | тоқсан | тоқсаннан кейінгі екінші айдың 15-іне дейін, төлеу — 25-іне дейін | ҚҚС бойынша есепке тұрған ЖБР-дағы химтазалау және кір жуу орындары |
Деректер мына күнге өзекті
Корпоративтік тапсырыс беруші жеке зат үшін емес, айлық көлем үшін төлейді, сондықтан мұнда түбіртектің орнына басқа құжаттар жиынтығы қолданылады. Әр қонақүй, мейрамхана немесе клиника бойынша есепте мыналарды ұстаймыз:
Жоғалған сүлгілер мен тапсырыс берушінің бүлінген кір-жаймасы ауызша келісіммен емес, актімен және шарт бойынша ұстап қалумен шешіледі. Тапсырыс беруші ЖБР-да болса, режимді алдын ала талқылаймыз: ол 2026 жылдан бастап оңайлатылған декларация төлеушісінің қызметтеріне жұмсалған шығыстарды шегерімге жатқызбайды. Мұның тапсырыс беруші жағынан қалай көрінетіні қонақүйлерге арналған бухгалтерия бетінде сипатталған.
Химия мен коммуналдық қызметтер — кір жуу орнының басты өзгермелі шығыстары, сондықтан есепті нормалар мен есептегіштер төңірегінде құрамыз:
Химия тапсырыс берушілердің объектілері бойынша есептен шығарылатын клинингтен айырмашылығы — химтазалауда шығыс цехқа және жуу көлеміне байланысты. Оңайлатылған декларацияда салық табыстан есептеледі, бірақ осы деректерсіз иесі бір келі кірдің қаншаға түсетінін және қонақүйге қандай баға шығынға әкелмейтінін көрмейді.
WhatsApp-қа жазыңыз немесе өтінім қалдырыңыз: бухгалтер режимді, қабылдау пункттері мен корпоративтік тапсырыс берушілер санын нақтылап, жұмыс тәртібін ұсынады.